「火災保険に入っていますか?」と聞かれたら、「はい、入っています」と答える方は多いでしょう。では、その火災保険が、火事以外のどのような災害に対応しているか、ご存じでしょうか。
実は、火災保険は名前のとおり火事だけを補償する保険ではありません。契約内容によっては、台風による強風、大雪、落雷、大雨による浸水など、さまざまな自然災害による損害も補償対象となる場合があります。
「火災保険だから火事だけ」という思い込みは、いざというときに大きな差を生むかもしれません。大切なのは、保険に加入していることだけで安心せず、どのような補償が付いているのかを知っておくことです。
■ 台風で屋根が壊れたら?
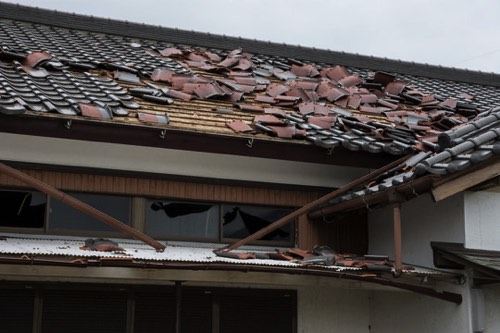
例えば、台風の強風で屋根瓦が飛んだり、雨どいが壊れたりした場合です。このような風による損害は、契約に風災補償が含まれていれば、補償対象となる可能性があります。
また、大雪の重みで屋根やカーポートが損傷した場合には、雪災補償が関係することがあります。落雷によって住宅設備や家電製品が損傷した場合も、契約内容によって補償されることがあります。
ただし、経年劣化による傷みや、損害の原因・状況などによっては補償対象にならない場合もあります。自然災害の後に壊れたからといって、必ず保険金が支払われるわけではありません。
■ 大雨や洪水の被害も対象になる?
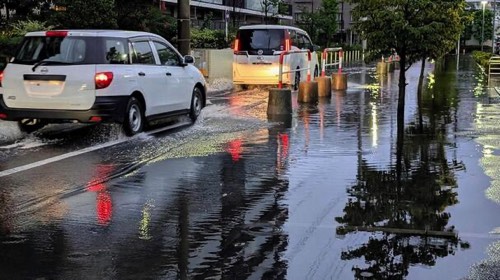
近年、各地で大雨による浸水被害や土砂災害が発生しています。こうした水による損害についても、火災保険に水災補償が付いていれば、契約で定められた条件に応じて補償対象となる場合があります。
しかし、注意したいのは、水災補償がすべての火災保険に付いているわけではないという点です。契約によっては水災が補償対象外となっていることもあります。
「川から離れているから大丈夫」「高い場所に住んでいるから安心」と思っていても、地域や地形、排水設備の状況などによって水害の危険性は異なります。ハザードマップで自宅周辺のリスクを確認するとともに、保険の補償内容も見直しておきましょう。
■ 建物と家財は別々に確認を
もう一つ忘れてはいけないのが、建物と家財の違いです。
火災保険では、住宅そのものと、家具・家電・衣類などの家財が別々の補償対象として扱われることがあります。建物の保険に加入していても、家財まで補償されるとは限りません。
例えば、浸水によって床や壁が損傷した場合と、冷蔵庫やテレビが使えなくなった場合では、確認すべき補償が異なることがあります。家族の暮らしを守るためにも、建物だけでなく家財の備えについても確認しておきたいものです。
■ 地震の被害はどうなる?
ここで特に注意したいのが地震です。地震・噴火・津波による損害は、原則として通常の火災保険では補償されません。これらに備えるには、地震保険への加入を検討する必要があります。
火災保険に加入しているからといって、すべての災害に対応できるわけではありません。災害の種類によって必要な備えが異なることを理解しておきましょう。
■ 今すぐできる「火災保険チェック」
まずは、保険証券や契約内容のお知らせを確認してみてください。
風災・雪災・水災・落雷の補償は付いているか。建物と家財のどちらが対象になっているか。自己負担額はいくらか。保険金の支払い条件はどうなっているか。そして、地震保険には加入しているか。
分からない点があれば、保険会社や代理店に相談しましょう。災害が起きてから補償の不足に気づいても、すでに発生した損害にさかのぼって補償を追加することはできません。
万が一、被害を受けた場合は、まず安全を確保し、可能な範囲で被害状況を写真に記録してから、保険会社などに連絡することも大切です。
火災保険は、火事だけの保険ではありません。しかし、何でも補償される保険でもありません。
大切なのは、名前だけで判断せず、自分の契約内容を正しく知ることです。災害が起きていない今こそ、保険証券を開いて確認してみませんか。その小さな行動が、大切な住まいと家族の暮らしを守る第一歩になります。