台風で屋根が壊れた。大雨で家の中に水が入ってきた。大雪で雨どいが変形した――。自然災害によって住宅が被害を受けたとき、気になるのが修理費用です。
「うちは火災保険に入っているから大丈夫」と思っている方も多いかもしれません。しかし、火災保険に加入していれば、すべての災害による損害が補償されるわけではありません。
大切なのは、どのような災害による被害が補償対象になるのか、そして自分の契約にはどの補償が付いているのかを知っておくことです。
■ 台風や強風による被害は?
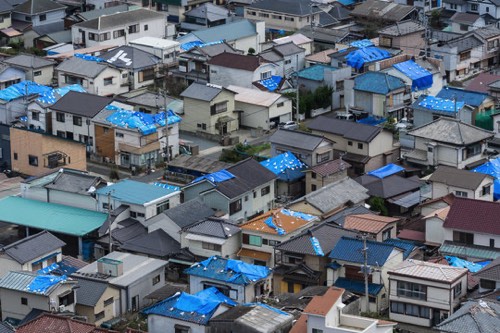
台風や強風によって屋根瓦が飛んだり、板金がめくれたり、雨どいが壊れたりした場合、契約に風災補償が含まれていれば、保険金の支払い対象となる可能性があります。
ただし、風による被害に見えても、経年劣化が原因だった場合などは、補償対象外となることがあります。被害の原因や状況、契約条件などによって判断されるため、自己判断せずに保険会社や代理店へ相談しましょう。
■ 大雨や洪水による被害は?
大雨による洪水や浸水、土砂災害なども、火災保険で補償される場合があります。ただし、一般的には水災補償が付いていることが重要です。
契約によっては水災が補償対象外になっていることもあるため、注意が必要です。また、浸水の程度や損害の状況などについて、契約で定められた支払い条件を満たす必要がある場合もあります。
「川から離れているから安心」「今まで浸水したことがないから大丈夫」と考えず、ハザードマップで自宅周辺の危険性を確認しておきましょう。
■ 大雪や落雷による被害は?
大雪の重みで屋根やカーポートが壊れた場合は、雪災補償が関係することがあります。また、落雷によって住宅設備や家電製品が損傷した場合も、契約内容によって補償対象となる可能性があります。
ただし、建物と家財では補償対象が異なる場合があります。住宅の建物だけに加入している場合、テレビや冷蔵庫などの家財の損害は対象外となることもあるため、両方の補償を確認しておくことが大切です。
■ 地震による被害は要注意!
ここで特に注意したいのが地震です。地震・噴火・津波による損害は、原則として通常の火災保険では補償されません。こうした災害に備えるには、地震保険への加入を検討する必要があります。
火災保険と地震保険は、備える災害や補償の仕組みが異なります。「火災保険に入っているから、地震で家が壊れても補償される」と思い込まないようにしましょう。
■ 災害が起きる前に確認したい五つのこと
いざというときに慌てないために、保険証券や契約内容のお知らせを確認してみてください。
確認したいのは、次の五つです。
① 風災・雪災・水災・落雷などの補償が付いているか。
② 建物だけでなく、家具や家電などの家財も補償対象か。
③ 保険金額は適切か。
④ 自己負担額や保険金の支払い条件はどうなっているか。
⑤ 地震保険に加入しているか。
分からない項目があれば、保険会社や代理店に相談しましょう。補償内容を見直すなら、災害が発生する前に確認しておくことが大切です。
■ 被害を受けたら、まず安全確保と記録を
実際に住宅が被害を受けた場合は、まず家族の安全を確保してください。その後、安全にできる範囲で被害状況を写真に残し、保険会社や代理店へ連絡して必要な手続きを確認しましょう。屋根などの危険な場所を自分で確認するのは避けてください。
また、「保険金を使えば必ず無料で修理できる」といった勧誘にも注意が必要です。保険金の支払いは契約内容や損害状況などによって判断されます。修理契約を急ぐ前に、保険会社などへ相談しましょう。
■ 「加入している」から「理解している」へ
災害は、いつ起きるか分かりません。そして、被害の種類によって、必要な補償も異なります。
火災保険に加入していることだけで安心せず、自分の契約がどのような災害に対応しているのかを知っておきましょう。
その災害、火災保険で補償されますか?
答えを知るために必要なのは、災害が起きてから慌てることではなく、今のうちに保険証券を確認することです。大切な住まいと家族の暮らしを守るために、今日から一つずつ確認してみませんか。