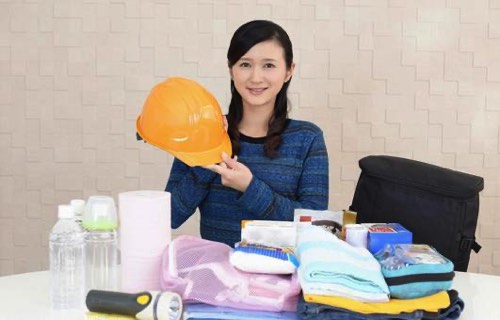
「災害に強い家」と聞くと、頑丈な建物や耐震性能の高い住宅を思い浮かべる方が多いのではないでしょうか。
もちろん、建物そのものの強さは大切です。しかし、災害への備えは「家を強くすること」だけではありません。実は、万一の被害を受けたときに、生活を立て直すための「保険の備え」も重要です。
では、災害に強い家は、保険にも強いのでしょうか。
結論から言えば、家の防災対策と火災保険の備えは、どちらも災害から暮らしを守るための車の両輪です。
たとえば、台風が接近する前に屋根や雨どい、外壁などを点検しておく。飛ばされそうな物を片付ける。窓ガラスを守る。排水口や側溝を掃除する。
こうした日頃の対策は、被害を小さくするために非常に重要です。
しかし、それでも自然災害を完全に防ぐことはできません。
強風によって屋根が破損したり、大雨によって雨水が浸入したり、落雷によって電化製品が壊れたりする可能性があります。大雪の地域では、雪の重みによって屋根や雨どいなどが損傷することもあります。
そこで重要になるのが火災保険です。
火災保険という名前から、「火事のための保険」と思われがちですが、契約内容によっては、風災、水濡れ、水災、雪災、落雷など、さまざまなリスクが補償対象となる場合があります。
ただし、ここで注意したいのが、「火災保険に入っているから、どんな災害でも安心」というわけではないということです。
補償される災害の種類や条件、免責金額、保険金額、特約などは契約によって異なります。
特に確認しておきたいのが「水災」です。
大雨や洪水による被害が心配でも、契約内容によっては水災補償が付いていない場合があります。自宅周辺のハザードマップを確認し、「自分の家にはどんな災害リスクがあるのか」を知ったうえで、必要な補償が備わっているかを確認することが大切です。
そして、もう一つ忘れてはいけないのが、被害を受けた後の行動です。
災害で建物が損傷した場合は、修理を急ぐ前に、可能な範囲で被害状況を写真や動画で記録しておきましょう。
屋根、外壁、雨どい、窓、室内の雨漏り跡など、被害箇所をできるだけ多く記録しておくことで、後から被害状況を確認する際の資料になります。
また、いつ、どのような災害が発生し、その後どのような被害が確認されたのか、メモを残しておくことも役立ちます。
ただし、「写真を撮ったから必ず保険金が支払われる」という意味ではありません。実際の補償可否は、契約内容や事故原因、損害状況などをもとに保険会社が判断します。
さらに注意したいのが、災害に便乗した悪質な業者です。
「火災保険を使えば無料で修理できます」
「保険金が必ずもらえます」
「保険金を使って家を全部新しくしましょう」
こうした言葉だけで契約を急がせる業者には注意が必要です。
火災保険は、家を新築するための資金を無条件で受け取る制度ではありません。保険金は、契約内容と実際の損害に基づいて支払われるものです。
つまり、災害に強い家とは、単に「壊れにくい家」ではありません。
壊れにくくする。
被害を小さくする。
被害が発生したら正しく記録する。
そして、必要な補償をあらかじめ確認しておく。
この4つがそろって、初めて「災害に強い暮らし」に近づきます。
家の点検をするときは、ぜひ同時に火災保険の証券や契約内容も確認してみてください。
「うちは大丈夫」と思っている今こそ、見直すタイミングかもしれません。
災害は、こちらの準備を待ってくれません。
家を守る備えと、暮らしを立て直すための保険の備え。
その両方を確認しておくことが、これからの防災には欠かせないのです。