日本の住宅は、一年を通じてさまざまな自然災害にさらされています。
夏から秋にかけては台風や豪雨、冬には大雪や雪による建物への被害。さらに地震や落雷など、季節を問わず注意が必要な災害もあります。
「うちは火災保険に入っているから大丈夫」
そう思っていても、実際にはどの災害が、どの補償の対象になっているのかを知らない方も少なくありません。
火災保険は「火事だけを補償する保険」ではありません。しかし、すべての自然災害が自動的に補償されるわけでもありません。
今回は、日本の家を襲う代表的な災害と、火災保険について考えてみましょう。
台風――強風による屋根や外壁の被害
台風で特に注意したいのが、強風による住宅への被害です。
屋根瓦が飛んだ、雨どいが壊れた、外壁や窓が損傷した――こうした被害は、契約内容によって「風災」の補償対象となる可能性があります。
また、強風で物が飛んできて建物が壊れた場合など、別の補償が関係するケースもあります。
ただし、「台風で壊れたから必ず保険金が出る」とは限りません。
損害の原因や契約内容、免責金額などによって取り扱いが異なるため、被害が発生したら、まず保険会社や代理店に確認することが大切です。
豪雨――「水災」を忘れていませんか?
近年、特に身近になっているのが大雨による水害です。
河川の氾濫だけではありません。市街地で排水が追いつかなくなる内水氾濫や、豪雨による土砂災害、高潮なども住宅に被害をもたらします。
火災保険に加入していても、「水災」の補償が付いているとは限りません。
日本損害保険協会は、水災補償について、洪水や土砂災害などが対象となる商品がある一方、契約内容によって補償範囲や支払条件が異なることを案内しています。(sonpo.or.jp)
「近くに川がないから大丈夫」と考えず、ハザードマップなどで自宅周辺の水災リスクを確認してみましょう。
大雪――屋根や雨どいにも注意
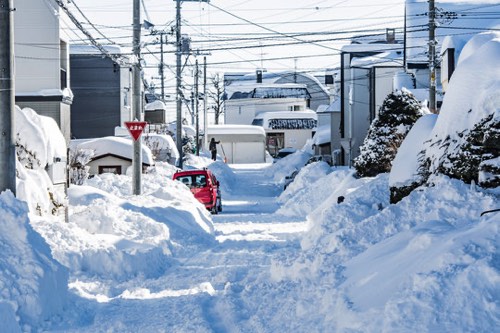
雪国で忘れてはいけないのが雪による被害です。
大量の積雪によって屋根や雨どいが壊れたり、雪の落下によって建物や設備が損傷したりすることがあります。
こうした損害については、契約内容によって「雪災」の補償が関係する場合があります。
特に注意したいのが、雪が降った直後だけではありません。
屋根に積もった雪が時間の経過とともに重くなったり、雪解け水が建物に影響したりすることもあります。
大雪の後には、屋根、雨どい、外壁、カーポートなどに異常がないか、安全を確保したうえで確認しましょう。
建物だけでなく「家財」も確認
災害で被害を受けるのは、住宅そのものだけではありません。
家具、家電、衣類などの家財も損害を受けることがあります。
火災保険では、建物と家財を分けて契約するのが一般的です。
「家には保険を掛けている」と思っていても、家財が補償対象になっているとは限りません。
災害後の生活再建を考えるなら、建物だけでなく家財についても確認しておきたいところです。
地震は「別の備え」が必要
自然災害という点では、地震への備えも忘れてはいけません。
地震・噴火・津波による損害は、原則として通常の火災保険では補償されず、地震保険によって備える仕組みになっています。(sonpo.or.jp)
「火災保険に入っているから、地震も大丈夫」と思い込まないことが大切です。
災害が起きる前に、保険証券を確認
自然災害による被害は、いつ発生するか分かりません。
だからこそ、平常時に保険証券や契約内容を確認しておきましょう。
チェックしたいのは、
□ 台風などの風災は補償されるか
□ 豪雨・洪水などの水災補償は付いているか
□ 雪災は補償されるか
□ 建物と家財のどちらが対象か
□ 免責金額はいくらか
□ 地震保険は付いているか
□ 現在の住宅や地域のリスクに合っているか
です。
分からない部分があれば、保険会社や代理店に確認しましょう。
災害への備えは「保険+日頃の点検」
もちろん、火災保険だけで災害への備えがすべて整うわけではありません。
屋根や雨どいなどを定期的に点検する。ハザードマップを確認する。非常用品を準備する。家族で避難場所を確認する。
こうした日頃の備えと、必要な保険を組み合わせることが重要です。
台風には風災、豪雨には水災、雪には雪災――。
ただし、実際の補償範囲や支払条件は契約によって異なります。
「災害が起きてから保険を調べる」のではなく、何も起きていない今こそ確認する。
日本の家を守るために、まずは一度、保険証券を開いてみませんか?