「火災保険には入っているから大丈夫」
そう思っていても、いざ災害が起きたときに「思っていた補償が付いていなかった」ということがあります。
火災保険は、名前から「火事だけを補償する保険」と思われがちですが、現在の火災保険には、風災・雪災・水災・落雷など、さまざまなリスクを補償する商品があります。一方で、すべての契約に同じ補償が付いているわけではありません。
大切なのは、「火災保険に入っているか」ではなく、**「自分の暮らしに必要な補償が付いているか」**です。
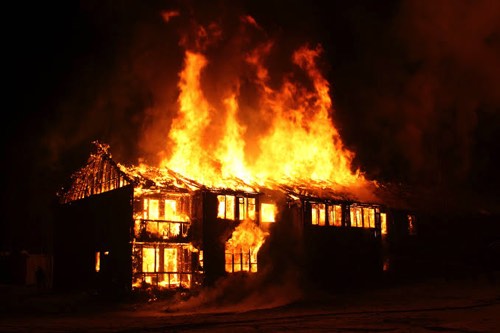
「火災保険=何でも補償」ではありません
例えば、台風で屋根が破損した場合、風災補償が付いていれば補償対象となる可能性があります。
しかし、大雨による洪水や浸水、土砂災害などは、水災補償の有無や契約内容によって取り扱いが変わります。日本損害保険協会も、火災保険の補償内容は契約によって異なるため、契約内容を確認するよう案内しています。
さらに注意したいのが地震です。
地震による建物の倒壊や、地震を原因とする火災、津波による損害などは、一般的な火災保険では補償されません。これらに備えるには、火災保険に地震保険をセットする必要があります。
「火災保険に入っているから地震も大丈夫」と思っていると、いざというときに大きな差が生まれます。
「建物」と「家財」も確認しましょう
もう一つ見落としやすいのが、何を保険の対象にしているかです。
火災保険では、建物と家財を分けて契約するのが一般的です。建物だけを契約していて、家財の補償を付けていなければ、家具や家電などの損害が補償されない場合があります。
例えば、落雷で住宅設備が壊れたり、災害で窓ガラスが割れて室内の家財が損傷したりした場合、「建物は契約しているから家の中の物も大丈夫」とは限りません。
「建物は?」「家財は?」と、一度確認してみましょう。
こんな補償もチェック
火災や自然災害だけでなく、契約によっては次のような補償が付いている場合があります。
・給排水設備の事故による水濡れ
・建物外部からの物体の落下・飛来・衝突
・盗難
・不測かつ突発的な破損
・災害時の臨時費用
・残存物の片付け費用
もちろん、すべてを付ければよいというものではありません。
住宅の立地、建物の構造、家族構成、所有している家財などによって必要な補償は変わります。
「何でも付ける」のではなく、「自分に必要なものを選ぶ」ことが大切です。
保険金額も大切です
補償の種類だけでなく、「いくらの保険金額になっているか」も確認しましょう。
例えば、建物の評価方法には「再調達価額」を基準とする方法などがあります。再調達価額とは、同等の建物を新たに建築・購入するために必要な金額を基準とする考え方です。
また、契約によっては免責金額(自己負担額)が設定されている場合もあります。
「屋根が壊れたら保険金が出る」とだけ覚えていても、実際にいくらまで補償されるのか、自己負担はいくらなのかを知らなければ、修理計画を立てるときに困ってしまいます。
年に一度は「保険の健康診断」
おすすめしたいのが、年に一度の保険チェックです。
保険証券や契約内容を見ながら、
□ 建物は補償対象になっている?
□ 家財は補償対象になっている?
□ 風災・雪災の補償は?
□ 水災の補償は?
□ 地震保険は付いている?
□ 免責金額はいくら?
□ 保険金額は現在の住宅の価値に合っている?
□ 必要な特約は付いている?
一つずつ確認してみましょう。
住宅のリフォームや増築をした、家財が大きく増えた、家族構成が変わったなどの場合も、契約内容を見直すきっかけになります。
金融庁も、すでに保険に加入している人について、災害に対する補償対象・内容が十分か見直すことを案内しています。
「加入している」から「理解している」へ
保険は、災害が起きてから内容を変更して、その災害に備えることはできません。
だからこそ、平常時の確認が重要です。
「うちは火災保険に入っているから大丈夫」ではなく、
「我が家では、どんな災害が起こる可能性があり、それに対してどこまで備えているのか」
を考えてみましょう。
火災保険は、ただ加入しておけば安心というものではありません。
必要な補償を知り、必要な補償を選び、契約内容を定期的に確認する。
それが、本当の意味で「保険を備える」ということです。
災害が起きてから「この補償、付いていなかった……」とならないために、今日一度、保険証券を開いてみませんか?