建物に災害などの損害が発生したとき、「建物を元の状態に復旧すること」を条件・前提として、復旧に必要な費用を補償するタイプの特約・補償があります。
ただし、「建物を修理すれば修理費が何でも全額出る」という意味ではありません。
例えば、損保ジャパンの「THE すまいの保険」では、2026年10月1日以降始期契約について、建物の損害額を「事故発生直前の状態に復旧するために必要な費用」などを基準として算出し、復旧費用には一定の限度があります。
一方、住宅金融支援機構の特約火災保険には「新価保険特約」があり、保険金額を再調達価額いっぱいに設定している場合、一定の条件のもとで同等・同質の建物を再築できるだけの保険金を支払う仕組みがあります。また、別の「個人用新価保険特約」では、建物の復旧有無にかかわらず支払う仕組みもあります。
つまり、「建物復旧に関する特約」という名前だけで判断せず、自分の保険証券・約款で確認することが重要です。
「復旧」が重要になる理由
例えば、
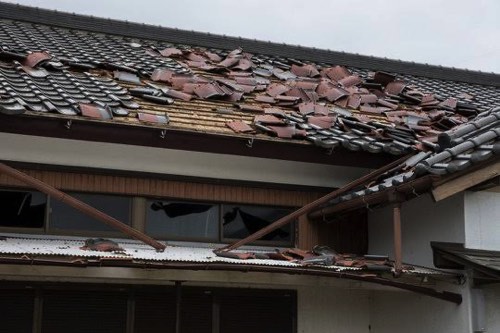
台風で屋根が破損
↓
保険金を受け取る
↓
修理せず、そのまま放置
↓
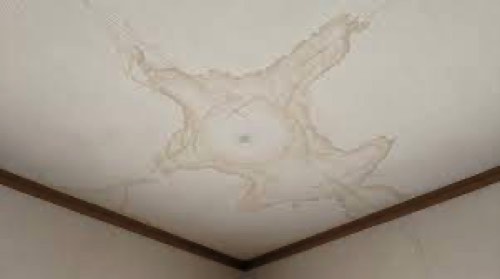
その後の大雨で雨漏り
↓
天井や壁まで損害が拡大
というケースを考えてみましょう。
最初の台風による損害と、その後に拡大した損害は、同じものとして扱えるとは限りません。
また、火災保険では事故後に損害の発生・拡大を防止するよう努める「損害防止義務」もあります。具体的な取り扱いは契約・約款によります。
そのため、保険金を受け取ったら終わりではなく、必要な復旧や応急処置について適切に対応することが重要です。
「新価」と「時価」もポイント
建物の保険では、「新価(再調達価額)」と「時価」の違いも重要です。
新価とは、同等の建物を現在再築・再取得するために必要な金額を基準とする考え方です。
一方、時価は、経年劣化などによる価値の減少を考慮した金額です。
ただし、実際の支払い方法は保険会社・商品によって異なります。
例えば、損保ジャパンの特約火災保険では「新価保険特約」と「個人用新価保険特約」で復旧の扱いが異なります。前者では、一定期間内に復旧しない場合に時価額を基準とする取り扱いがあります。
契約を確認するときのチェックポイント
ご自身の火災保険を確認するなら、次の項目をチェックするとよいでしょう。
- 建物の保険金額はいくらか
- 新価(再調達価額)なのか、時価なのか
- 建物の復旧が支払い条件になっているか
- 復旧期限が設定されているか
- 自己負担額(免責金額)はいくらか
- 風災・水災・雪災などの補償が付いているか
- 保険金を受け取った後も契約が継続するのか
特に注意したいのは、「保険金を受け取った=修理費が全額補償される」という意味ではないことです。
日本損害保険協会も、火災保険の補償範囲は商品によって異なり、実際の損害額を超えて保険金を受け取ることはできないと説明しています。
今回のポイント
「建物復旧に関する特約」は、簡単に言えば、
災害で損害を受けた建物を、どのような条件で、どこまで元の状態に戻す費用を補償するのか
という部分に関係する重要な補償です。
ただし、名称・復旧期限・保険金の計算方法・復旧しなかった場合の扱いは商品によって異なります。