「火災保険」という名前から、「火事になったときだけ使える保険」と思っていませんか。
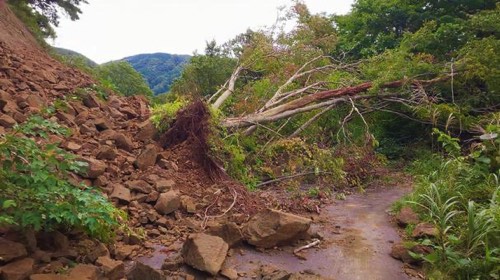
実は、火災保険には火災だけでなく、台風や大雨などによる「水災」を補償するタイプがあります。そして、この水災の中には、洪水だけでなく「土砂崩れ」などによる被害が含まれる場合があります。日本損害保険協会も、土砂崩れを火災保険の水災補償の対象となり得る災害として紹介しています。
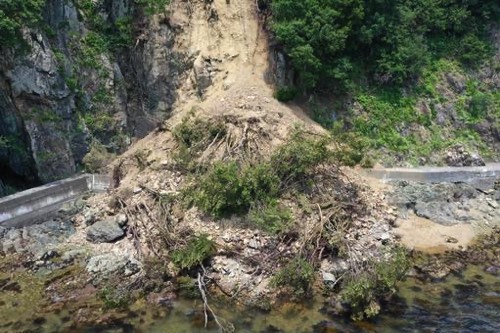
では、実際に土砂災害が発生した場合、どのような補償が受けられるのでしょうか。
まず重要なのが、「水災補償を付けているか」という点です。
すべての火災保険が同じ補償内容ではありません。一般的な火災保険の中でも、水災を補償する商品と、補償しない商品があります。そのため、「火災保険に加入しているから土砂災害も大丈夫」とは限りません。現在加入している保険の補償内容を確認することが大切です。
さらに注意したいのが、「どの程度の被害なら保険金が支払われるのか」という条件です。
水災補償では、商品によって、損害の程度や浸水の状況などに応じて保険金の支払い条件が定められています。土砂が敷地に少し入った、庭が汚れたというだけで必ず保険金が支払われるわけではありません。反対に、土砂が建物内部まで流れ込み、建物や家財に大きな損害が生じた場合には、契約内容によって補償対象となる可能性があります。
ここで忘れてはいけないのが、「建物」と「家財」は別々に考える必要があるということです。
例えば、土砂が住宅に流れ込み、床や壁、建具などが損傷した場合は「建物」の補償が関係します。一方、家具や家電製品などが土砂によって壊れた場合は、「家財」の補償が関係します。
つまり、「建物の火災保険には入っているけれど、家財は対象になっていない」という契約なら、家の修理は補償されても、壊れた家財については補償されない可能性があります。
また、「うちは川から離れているから、水災補償は必要ない」と考えるのも危険です。
水災には河川の氾濫だけではなく、内水氾濫、高潮、土砂崩れなど、さまざまなリスクがあります。金融庁も、水災リスクは河川の近くにある住宅だけに限られないと説明しています。
そこで活用したいのが、自治体などが公開しているハザードマップです。
自宅周辺に土砂災害警戒区域があるのか、土砂災害の危険が想定されているのか、避難場所はどこなのかを、災害が起きる前に確認しておきましょう。
そして、実際に土砂災害が発生した場合は、保険のことよりもまず命を守る行動が最優先です。危険な場所から避難し、安全を確保したうえで、保険会社や代理店へ連絡しましょう。
被害状況を写真や動画で記録しておくことも重要です。建物全体だけでなく、土砂が入った場所、壁や床の損傷、家財の被害など、被害の状況が分かるように記録しておくと、保険会社へ相談する際の資料になります。
なお、災害後には「火災保険を使えば無料で修理できる」などと勧誘する業者が現れることがあります。日本損害保険協会も、保険金請求の代行や「保険が使える」とうたう住宅修理業者とのトラブルについて注意を呼びかけています。まずは自分が契約している保険会社や代理店に相談することが安心です。
土砂災害は、家そのものだけでなく、生活基盤まで一瞬で奪ってしまうことがあります。
「火災保険に入っているから大丈夫」ではなく、「自分の保険には水災補償が付いているのか」「建物と家財のどちらが対象なのか」「どのような条件で保険金が支払われるのか」を、災害が起こる前に確認しておきましょう。
災害から命を守るのは防災です。そして、被災した後の生活を立て直す力の一つが保険です。
土砂災害への備えは、避難場所を確認することだけではありません。「自分の家は、どこまで保険で守られているのか」を知っておくことも、大切な防災対策なのです。