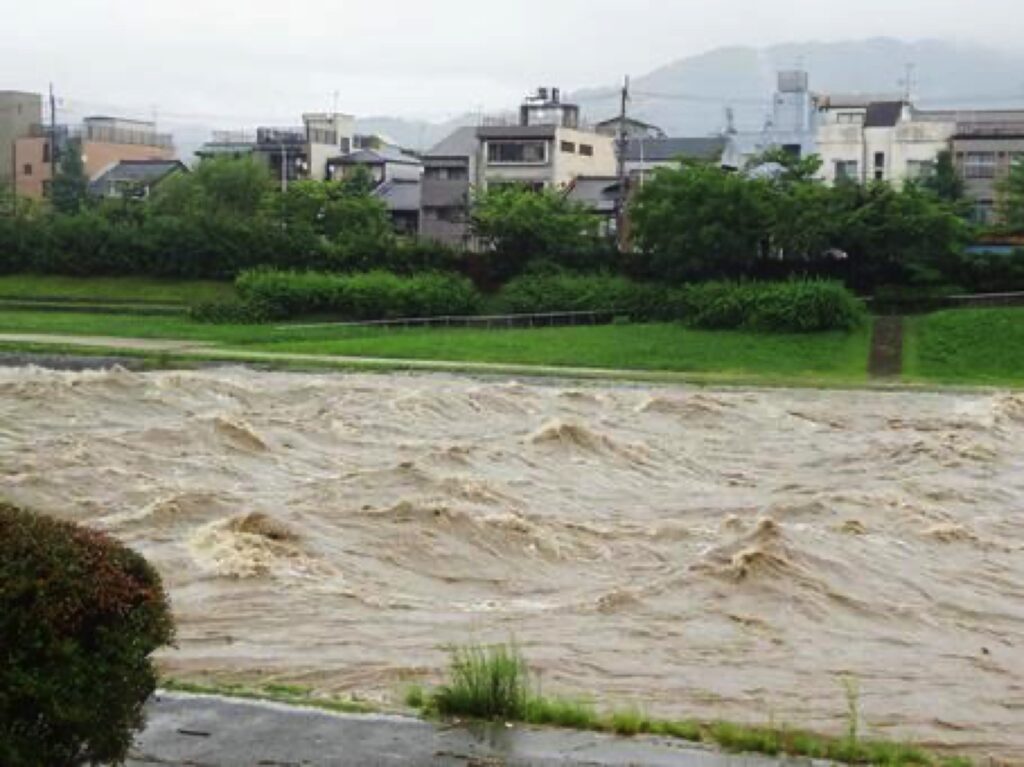
大雨が続き、川の水位が急激に上昇する。
「このまま川が氾濫したら、家はどうなるのだろう?」
そんな不安を感じたことはありませんか。
近年は、短時間に猛烈な雨が降る「集中豪雨」が各地で発生し、河川の氾濫による浸水被害も珍しくなくなっています。
もし自宅が浸水したら、修理費や家財の買い替えなど、大きな経済的負担が発生する可能性があります。
そこで気になるのが、**「川が氾濫した場合、火災保険で補償されるのか?」**という問題です。
結論から言えば、火災保険に「水災補償」が付いていて、契約で定められた支払い条件を満たしていれば、洪水による損害が補償される可能性があります。
ただし、火災保険に加入しているだけで、必ず補償されるわけではありません。
「火災保険=火事だけ」ではない
まず知っておきたいのが、火災保険は火事だけを補償する保険ではないということです。
契約内容によっては、台風などによる風災、落雷、大雪による雪災、そして洪水などによる水災も補償対象になります。
しかし、すべての火災保険に水災補償が付いているわけではありません。
つまり、
「火災保険に加入している」
=「川の氾濫による浸水も補償される」
ではありません。
まずは保険証券や契約内容を確認し、「水災」の補償が付いているかをチェックしてみましょう。
川が氾濫したら、必ず保険金が出る?
ここも重要なポイントです。
水災補償が付いていたとしても、浸水したら必ず保険金が支払われるとは限りません。
保険商品や契約内容によって、支払いの条件が定められています。
例えば、浸水の程度や損害の状況などについて一定の条件が設けられている場合があります。
「床下まで水が入った」
「床上まで浸水した」
「建物に大きな損害が出た」
など、具体的な状況によって判断が異なる可能性があります。
そのため、契約内容を確認するときは、単に「水災あり」と確認するだけではなく、「どのような場合に保険金が支払われるのか」まで確認することが大切です。
建物だけではなく「家財」も被害を受ける
川が氾濫すると、住宅そのものだけでなく、家の中にあるものも被害を受けます。
テレビ、冷蔵庫、洗濯機、家具、衣類、パソコンなど、生活に必要なものが一度に使えなくなることもあります。
ここで確認したいのが、「家財」が保険の対象になっているかです。
火災保険では、建物と家財を分けて契約することがあります。
「家に火災保険をかけているから、家の中の物も補償される」
とは限りません。
水害への備えを考えるなら、建物だけでなく、家財についても確認しておきましょう。
「川から離れているから大丈夫」は危険
「うちは川から離れているから、水害は関係ない」
そう考えていませんか?
もちろん河川の氾濫リスクは場所によって異なりますが、水害は河川のすぐそばだけで起きるものではありません。
短時間に大量の雨が降れば、排水が追いつかず、道路や住宅が浸水する「内水氾濫」が起こることもあります。
また、地域によっては、山や斜面からの土砂災害にも注意が必要です。
だからこそ、自宅周辺の災害リスクをハザードマップで確認することが重要です。
「過去に浸水したことがない」という経験だけを頼りにせず、これから起こる可能性にも目を向けましょう。
川が危険なときは「保険」より「避難」
実際に川の水位が上昇し、氾濫のおそれがある場合、最も重要なのは保険ではありません。
命の安全です。
警戒レベルや避難情報を確認し、危険が迫る前に早めの避難を心掛けましょう。
「もう少し様子を見よう」
「家が心配だから見に行こう」
と考えて、増水した川や用水路を見に行くのは非常に危険です。
一度水が増え始めると、短時間で状況が変わることがあります。
保険は家を守るための経済的な備えですが、命を守るのは早めの避難です。
被害に遭ったら写真を残す
無事に安全を確保できた後、可能であれば被害状況を写真や動画で記録しましょう。
例えば、
・浸水した部屋全体
・浸水した高さが分かる場所
・床や壁の損傷
・建物の破損箇所
・被害を受けた家具や家電
などです。
建物全体と被害箇所の両方を記録しておくと、被害状況を説明する際に役立ちます。
ただし、浸水した住宅や電気設備などには危険が潜んでいる場合があります。
写真を撮るために危険な場所へ入ることは絶対に避けてください。
安全を確保したうえで、できる範囲で記録しましょう。
「無料で修理できます」に注意
大きな水害が発生した後には、
「火災保険を使えば無料で修理できます」
「保険金が必ず出ます」
などと勧誘する業者が現れることがあります。
しかし、保険金が支払われるかどうかを判断するのは保険会社です。
災害直後は、「早く家を元に戻したい」という気持ちから、契約を急いでしまうことがあります。
しかし、まずは保険会社や代理店に相談し、自分の契約内容と被害状況を確認しましょう。
災害が起きる前に「水災」を確認
川の氾濫は、いつ起こるか分かりません。
だからこそ、何も起きていない今の確認が大切です。
チェックしたいのは、
□ 水災補償は付いているか
□ 洪水による損害はどのような条件で補償されるか
□ 建物と家財のどちらが対象か
□ 保険金額はいくらか
□ 免責金額はあるか
□ 自宅周辺の浸水リスクはどうなっているか
です。
分からないことがあれば、保険会社や代理店に確認してみましょう。
「川が氾濫したら?」を、今日考えておこう
大雨や洪水は、決して「誰かの話」ではありません。
「今まで大丈夫だった」
「川から少し離れている」
「火災保険に入っている」
それだけで安心するのではなく、自分の住んでいる場所と保険の補償内容を具体的に知ることが重要です。
そして、いざというときは、
早めに避難して命を守る。
安全を確保した後、被害を記録する。
保険会社や代理店に相談する。
この順番を忘れないようにしましょう。
防災で守るのは「命」。
火災保険で支えるのは、被災後の「暮らし」。
この二つをセットで考えることが、水害への本当の備えになります。
「川が氾濫したら、我が家はどうなる?」
その答えを、災害が起きる前に考えておきましょう。
今日、ハザードマップと火災保険を一度確認する。
その小さな行動が、いざというときの大きな安心につながります。