「うちは川から離れているから、水害の心配はない」
「高台に住んでいるから大丈夫」
「火災保険には入っているから、水害も補償されるはず」
このように考えている方は、一度、ご自宅の火災保険を確認してみてください。
実は、火災保険に加入していることと、水害が補償されることは同じではありません。
火災保険にはさまざまなタイプがあり、水災補償が付いているかどうかによって、補償の範囲が変わります。日本損害保険協会も、火災保険の商品によって補償範囲が異なり、水災を補償する商品があると説明しています。
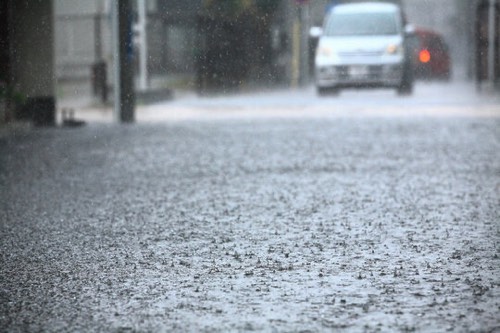
「水害」とは、川の氾濫だけではありません
水害というと、「川が増水して堤防が決壊し、家が浸水する」というイメージが強いかもしれません。
しかし、水災にはさまざまな種類があります。
例えば、
・河川の氾濫による「外水氾濫」
・大雨で排水が追いつかなくなる「内水氾濫」
・台風などによる「高潮」
・大雨による「土砂災害」
・雪解けによる「融雪洪水」
などです。
日本損害保険協会は、水災は河川の近くに限らず、全国どこでも起こる可能性があるとしています。
つまり、「家の近くに大きな川がないから、水害は関係ない」とは一概に言えません。
火災保険に入っていても「水災補償」が必要
ここが今回の一番大切なポイントです。
火災保険では、火災や落雷、風災、雪災などを補償する一方で、水災については補償を付けるかどうかを選択する商品があります。
例えば、台風によって屋根が壊れた場合は「風災」として扱われる可能性があります。一方、洪水や土砂災害によって建物が損害を受けた場合は、水災補償が付いていることが重要になります。
「台風も大雨も同じ自然災害だから、全部補償される」と考えてしまうと、実際の契約との間に大きな違いが生じることがあります。
「水災を外して保険料を安くした」場合は要注意
火災保険を契約するとき、「保険料を少しでも安くしたい」と考えて、水災補償を付けない選択をするケースがあります。
もちろん、補償内容を自分の住宅環境に合わせて選ぶことは大切です。
しかし、その場合には、「もし水害が起きたら、修理費を自分で負担する」ということも含めて考えなければなりません。
金融庁も、水災リスクは河川の洪水だけでなく、内水氾濫、土砂災害、高潮など多岐にわたり、河川の近くにある住宅だけの問題ではないとしています。
保険料だけを見て水災補償を外すのではなく、自宅周辺のリスクと、万一のときに自分で負担できる金額を合わせて考えることが重要です。
ハザードマップを見てみましょう
水災補償を確認するときには、自治体などが公開しているハザードマップも役立ちます。
自宅周辺で、
「どの程度の浸水が想定されているのか」
「河川の氾濫リスクはあるのか」
「内水氾濫の可能性はないか」
「土砂災害の危険区域ではないか」
などを確認してみましょう。
ただし、ハザードマップに危険が表示されていないからといって、将来の水害が絶対に起きないという意味ではありません。
今こそ「水災」の欄を確認
最後に、保険証券や契約内容を確認してみましょう。
チェックしたいのは、
□ 水災補償が付いているか
□ 建物は補償対象になっているか
□ 家財も補償対象になっているか
□ 水災の場合の支払条件はどうなっているか
□ 免責金額や自己負担額はいくらか
□ 現在の住宅環境や地域のリスクに合っているか
という点です。
水災補償があっても、具体的な支払条件や対象となる損害は商品・契約によって異なります。実際の契約については、保険証券や約款を確認し、分からない場合は保険会社や代理店に確認しましょう。
災害は、「まさか自分の家が」と思っているときに起こるものです。
「火災保険に入っている」だけではなく、「水害への備えができているか」まで確認する。
大雨や台風の季節を迎える前に、一度ご自宅の火災保険を見直してみてはいかがでしょうか。